Domain zirkulationspumpen.de kaufen?
Wir ziehen mit dem Projekt
zirkulationspumpen.de um.
Sind Sie am Kauf der Domain
zirkulationspumpen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zirkulationspumpen.de kaufen?
Kannst du das Inventurverfahren erklären?
Das Inventurverfahren ist ein Prozess, bei dem alle Vermögenswerte und Schulden eines Unternehmens erfasst und überprüft werden. Es gibt verschiedene Arten von Inventurverfahren, wie zum Beispiel die Stichtagsinventur, bei der der Bestand an einem bestimmten Stichtag ermittelt wird, oder die permanente Inventur, bei der der Bestand kontinuierlich überwacht wird. Das Ziel des Inventurverfahrens ist es, einen genauen Überblick über den Bestand eines Unternehmens zu erhalten und mögliche Abweichungen zu identifizieren. **
Welche verschiedenen Inventurverfahren gibt es und wie unterscheiden sie sich voneinander?
Es gibt das Stichtagsinventurverfahren, das permanente Inventurverfahren und das zeitlich gestaffelte Inventurverfahren. Beim Stichtagsinventurverfahren wird die Inventur zu einem festgelegten Zeitpunkt durchgeführt, beim permanenten Inventurverfahren wird laufend inventarisiert und beim zeitlich gestaffelten Inventurverfahren wird die Inventur über einen bestimmten Zeitraum verteilt durchgeführt. **
Ähnliche Suchbegriffe für Inventurverfahren
Top-Angebote
Produkte zum Begriff Inventurverfahren:
-
Langlebigkeit und Zuverlässigkeit aktueller und zukünftiger Offshore-Anlagen, Taschenbuch von Ikechukwu Owunna,Aniekan Ikpe, Verlag Unser WissenLanglebigkeit Und Zuverlässigkeit Aktueller Und Zukünftiger Offshore-anlagen, Taschenbuch Von Ikechukwu Owunna,aniekan Ikpe, Verlag Unser Wissen, Seitenanzahl: 12066,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schomaker, Jessica: Steuerbarkeit von Stipendien und PreisenSteuerbarkeit von Stipendien und Preisen , Jessica Schomaker analyses the question of whether scholarships and research awards are subject to income tax. Legal practice to date has been characterised by case law and uncertainty. The author proposes a solution based on income theories and on the principle of causation. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Veröffentlichungen zum Steuerrecht##, Autoren: Schomaker, Jessica, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 240, Themenüberschrift: LAW / Commercial / General, Keyword: Erwerbseinkommenstheorie; Markteinkommenstheorie; Veranlassungsprinzip; Wissenschaftsförderung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 16, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Apprimus Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsma (Deutsch, Softcover, Tobias Pickshaus) (56233856)Apprimus Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsma (Deutsch, Softcover, Tobias Pickshaus) (56233856)39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vaillant Zirkulationspumpen-Set 0010015144Werkstoff des Pumpengehäuses=MessingWerkstoffgüte des Pumpengehäuses=Messing, entzinkungsbeständig (DZR)Max. Arbeitsdruck=10 barDoppelpumpe=neinElektrischer Anschluss=Anschlusskabel mit SteckerBemessungsspannung=0..230 VAnzahl der Phasen=1Frequenz=50 HzPumpenschaltung=sonstigeDrehzahlregelung Motor=ohneKommunikation=eingebautFunkstandard Bluetooth=neinFunkstandard WLAN 802.11=neinFunkstandard 5G=neinFunkstandard 2G=neinSchnittstellensignal 0-10 V / 2-10 V=neinFunkstandard 3G=neinSchnittstellensignal 0-20 mA / 4-20 mA=neinFunkstandard 4G=neinSchnittstelle PT100 / PT1000 / PTC=neinSchnittstelle Pulse Width Modulation (PWM)=neinSchnittstelle Impulszähler (Pulse counter)=neinPotentialfreier Schaltkontakt=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle RS-232=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll fü...313,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die gängigen Inventurverfahren, die in Unternehmen zur Bestandsaufnahme verwendet werden?
Die gängigen Inventurverfahren sind die Stichtagsinventur, die permanente Inventur und die zeitlich gestaffelte Inventur. Bei der Stichtagsinventur wird der Bestand zu einem bestimmten Zeitpunkt erfasst, bei der permanenten Inventur erfolgt die Bestandsaufnahme laufend und bei der zeitlich gestaffelten Inventur wird der Bestand in regelmäßigen Abständen überprüft. **
-
Wie kann ein Inventurverfahren effizient durchgeführt werden, um eine genaue Bestandsaufnahme zu gewährleisten?
Ein Inventurverfahren kann effizient durchgeführt werden, indem ein detaillierter Plan erstellt wird, der alle Lagerbereiche und Inventurgegenstände abdeckt. Zudem ist es wichtig, das Personal gründlich zu schulen und die Inventur mit Hilfe von moderner Technologie wie Barcode-Scanner oder Lagerverwaltungssoftware durchzuführen. Abschließend sollte eine genaue Überprüfung der Ergebnisse erfolgen, um mögliche Fehler zu identifizieren und zu korrigieren. **
-
Wie wird das Inventurverfahren in Unternehmen durchgeführt und welche Bedeutung hat es für die Bestandsführung?
Das Inventurverfahren in Unternehmen wird durch Zählen, Wiegen oder Schätzen aller physischen Bestände durchgeführt. Es dient dazu, den tatsächlichen Bestand an Waren und Materialien zu ermitteln und Abweichungen zu identifizieren. Eine genaue Inventur ist wichtig für die Bestandsführung, da sie die Grundlage für die Bewertung von Vermögenswerten und die Planung von Bestellungen bildet. **
-
Wie läuft das Inventurverfahren in einem Unternehmen ab und welche Regelungen sind dabei zu beachten?
Das Inventurverfahren in einem Unternehmen umfasst die Erfassung, Bewertung und Dokumentation aller Vermögensgegenstände. Dabei sind gesetzliche Vorschriften zur Inventurpflicht, -art und -zeitpunkt zu beachten. Zudem müssen interne Richtlinien des Unternehmens eingehalten werden, um eine korrekte Bestandsaufnahme sicherzustellen. **
Wie läuft das Inventurverfahren in einem Unternehmen typischerweise ab und welche verschiedenen Methoden können dabei angewendet werden?
Das Inventurverfahren in einem Unternehmen läuft typischerweise so ab, dass alle vorhandenen Vermögensgegenstände und Verbindlichkeiten erfasst und überprüft werden. Dabei können verschiedene Methoden wie die Stichtagsinventur, die permanente Inventur oder die zeitlich gestaffelte Inventur angewendet werden. Die Wahl der Methode hängt von der Größe des Unternehmens, der Komplexität der Bestände und den gesetzlichen Vorgaben ab. **
Wie wird das Inventurverfahren in einem Unternehmen durchgeführt? Welche Methoden und Richtlinien sollten bei der Durchführung eines Inventurverfahrens beachtet werden?
Das Inventurverfahren in einem Unternehmen wird durch Zählen, Wiegen oder Schätzen aller vorhandenen Vermögenswerte durchgeführt. Es sollte nach klaren Richtlinien und Methoden wie der Stichtagsinventur oder der permanente Inventur durchgeführt werden, um Genauigkeit und Transparenz zu gewährleisten. Zudem sollten interne Kontrollen, wie die Trennung von Aufgaben und regelmäßige Überprüfungen, implementiert werden, um Fehler oder Betrug zu vermeiden. **
Top-Angebote
Produkte zum Begriff Inventurverfahren:
-
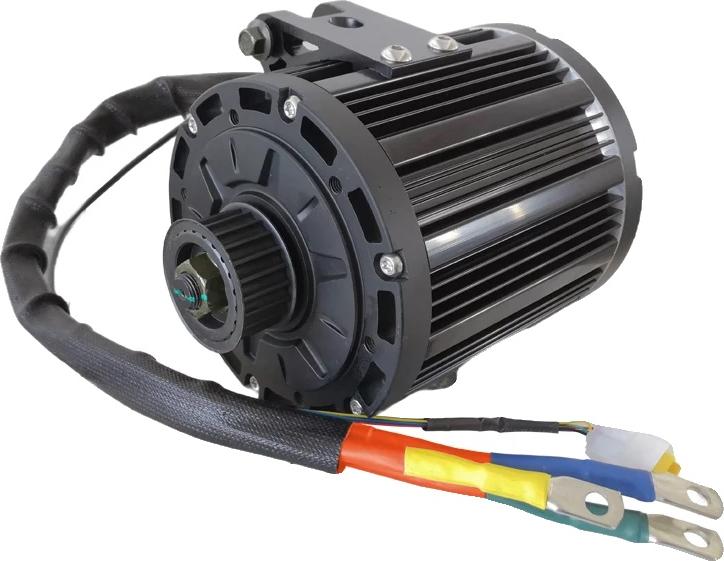
Mittelmotor, 4000W Leistung, hohe Effizienz, Gürteltypbeeindruckende beschleunigung: erleben sie eine rasante geschwindigkeit und verbesserte kletterfähigkeit, dank modernster motortechnologie, die die leistung steigert.kompakt und leichtgewicht: genießen sie eine handlichere und tragbare einheit, die ihre fähigkeit verbessert, in engen räumen mühelos zu navigieren.: sparen sie energie mit innovativer bremsentechnologie, die während der fahrt energie zurückgewinnt und längere reisen ermöglicht.anpassbare passform: kompatibel mit einer vielzahl von elektrofahrzeugen, ideal für diejenigen, die ihre fahrt personalisieren möchten.einfache einrichtung: enthält kettenradadapter für einen problemlosen installationsprozess, damit sie schnell und mühelos auf die straße kommen. Spezifikation: material: aluminiumabmessungen: 34 cm breite x 33 cm höheartikelgewicht: 16,5 kgmotortyp: mittelmotorhöchstgeschwindigkeit: 90100 km/heffizienz: >92%platzierung am fahrzeug: hintenbesondere merkmale: unterstützt regenerative bremsungDie von Ihnen gekaufte V670,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langlebigkeit und Zuverlässigkeit aktueller und zukünftiger Offshore-Anlagen, Taschenbuch von Ikechukwu Owunna,Aniekan Ikpe, Verlag Unser WissenLanglebigkeit Und Zuverlässigkeit Aktueller Und Zukünftiger Offshore-anlagen, Taschenbuch Von Ikechukwu Owunna,aniekan Ikpe, Verlag Unser Wissen, Seitenanzahl: 12066,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schomaker, Jessica: Steuerbarkeit von Stipendien und PreisenSteuerbarkeit von Stipendien und Preisen , Jessica Schomaker analyses the question of whether scholarships and research awards are subject to income tax. Legal practice to date has been characterised by case law and uncertainty. The author proposes a solution based on income theories and on the principle of causation. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Veröffentlichungen zum Steuerrecht##, Autoren: Schomaker, Jessica, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 240, Themenüberschrift: LAW / Commercial / General, Keyword: Erwerbseinkommenstheorie; Markteinkommenstheorie; Veranlassungsprinzip; Wissenschaftsförderung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 16, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kannst du das Inventurverfahren erklären?
Das Inventurverfahren ist ein Prozess, bei dem alle Vermögenswerte und Schulden eines Unternehmens erfasst und überprüft werden. Es gibt verschiedene Arten von Inventurverfahren, wie zum Beispiel die Stichtagsinventur, bei der der Bestand an einem bestimmten Stichtag ermittelt wird, oder die permanente Inventur, bei der der Bestand kontinuierlich überwacht wird. Das Ziel des Inventurverfahrens ist es, einen genauen Überblick über den Bestand eines Unternehmens zu erhalten und mögliche Abweichungen zu identifizieren. **
-
Welche verschiedenen Inventurverfahren gibt es und wie unterscheiden sie sich voneinander?
Es gibt das Stichtagsinventurverfahren, das permanente Inventurverfahren und das zeitlich gestaffelte Inventurverfahren. Beim Stichtagsinventurverfahren wird die Inventur zu einem festgelegten Zeitpunkt durchgeführt, beim permanenten Inventurverfahren wird laufend inventarisiert und beim zeitlich gestaffelten Inventurverfahren wird die Inventur über einen bestimmten Zeitraum verteilt durchgeführt. **
-
Was sind die gängigen Inventurverfahren, die in Unternehmen zur Bestandsaufnahme verwendet werden?
Die gängigen Inventurverfahren sind die Stichtagsinventur, die permanente Inventur und die zeitlich gestaffelte Inventur. Bei der Stichtagsinventur wird der Bestand zu einem bestimmten Zeitpunkt erfasst, bei der permanenten Inventur erfolgt die Bestandsaufnahme laufend und bei der zeitlich gestaffelten Inventur wird der Bestand in regelmäßigen Abständen überprüft. **
-
Wie kann ein Inventurverfahren effizient durchgeführt werden, um eine genaue Bestandsaufnahme zu gewährleisten?
Ein Inventurverfahren kann effizient durchgeführt werden, indem ein detaillierter Plan erstellt wird, der alle Lagerbereiche und Inventurgegenstände abdeckt. Zudem ist es wichtig, das Personal gründlich zu schulen und die Inventur mit Hilfe von moderner Technologie wie Barcode-Scanner oder Lagerverwaltungssoftware durchzuführen. Abschließend sollte eine genaue Überprüfung der Ergebnisse erfolgen, um mögliche Fehler zu identifizieren und zu korrigieren. **
Ähnliche Suchbegriffe für Inventurverfahren
-
Apprimus Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsma (Deutsch, Softcover, Tobias Pickshaus) (56233856)Apprimus Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsma (Deutsch, Softcover, Tobias Pickshaus) (56233856)39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vaillant Zirkulationspumpen-Set 0010015144Werkstoff des Pumpengehäuses=MessingWerkstoffgüte des Pumpengehäuses=Messing, entzinkungsbeständig (DZR)Max. Arbeitsdruck=10 barDoppelpumpe=neinElektrischer Anschluss=Anschlusskabel mit SteckerBemessungsspannung=0..230 VAnzahl der Phasen=1Frequenz=50 HzPumpenschaltung=sonstigeDrehzahlregelung Motor=ohneKommunikation=eingebautFunkstandard Bluetooth=neinFunkstandard WLAN 802.11=neinFunkstandard 5G=neinFunkstandard 2G=neinSchnittstellensignal 0-10 V / 2-10 V=neinFunkstandard 3G=neinSchnittstellensignal 0-20 mA / 4-20 mA=neinFunkstandard 4G=neinSchnittstelle PT100 / PT1000 / PTC=neinSchnittstelle Pulse Width Modulation (PWM)=neinSchnittstelle Impulszähler (Pulse counter)=neinPotentialfreier Schaltkontakt=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle RS-232=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll fü...313,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wird das Inventurverfahren in Unternehmen durchgeführt und welche Bedeutung hat es für die Bestandsführung?
Das Inventurverfahren in Unternehmen wird durch Zählen, Wiegen oder Schätzen aller physischen Bestände durchgeführt. Es dient dazu, den tatsächlichen Bestand an Waren und Materialien zu ermitteln und Abweichungen zu identifizieren. Eine genaue Inventur ist wichtig für die Bestandsführung, da sie die Grundlage für die Bewertung von Vermögenswerten und die Planung von Bestellungen bildet. **
-
Wie läuft das Inventurverfahren in einem Unternehmen ab und welche Regelungen sind dabei zu beachten?
Das Inventurverfahren in einem Unternehmen umfasst die Erfassung, Bewertung und Dokumentation aller Vermögensgegenstände. Dabei sind gesetzliche Vorschriften zur Inventurpflicht, -art und -zeitpunkt zu beachten. Zudem müssen interne Richtlinien des Unternehmens eingehalten werden, um eine korrekte Bestandsaufnahme sicherzustellen. **
-
Wie läuft das Inventurverfahren in einem Unternehmen typischerweise ab und welche verschiedenen Methoden können dabei angewendet werden?
Das Inventurverfahren in einem Unternehmen läuft typischerweise so ab, dass alle vorhandenen Vermögensgegenstände und Verbindlichkeiten erfasst und überprüft werden. Dabei können verschiedene Methoden wie die Stichtagsinventur, die permanente Inventur oder die zeitlich gestaffelte Inventur angewendet werden. Die Wahl der Methode hängt von der Größe des Unternehmens, der Komplexität der Bestände und den gesetzlichen Vorgaben ab. **
-
Wie wird das Inventurverfahren in einem Unternehmen durchgeführt? Welche Methoden und Richtlinien sollten bei der Durchführung eines Inventurverfahrens beachtet werden?
Das Inventurverfahren in einem Unternehmen wird durch Zählen, Wiegen oder Schätzen aller vorhandenen Vermögenswerte durchgeführt. Es sollte nach klaren Richtlinien und Methoden wie der Stichtagsinventur oder der permanente Inventur durchgeführt werden, um Genauigkeit und Transparenz zu gewährleisten. Zudem sollten interne Kontrollen, wie die Trennung von Aufgaben und regelmäßige Überprüfungen, implementiert werden, um Fehler oder Betrug zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.